通知设置 新通知
QMT股票两融对冲建仓实盘
QMT • 李魔佛 发表了文章 • 0 个评论 • 3485 次浏览 • 2024-05-29 12:02
成交了多少量,就融券多少量。达到指标即可停止。
代写量化程序,可以关注公众号,后台联系。 价格比QMT官网低的多了。实战性选手,选过N多QMT,ptrade实盘代码。
查看全部
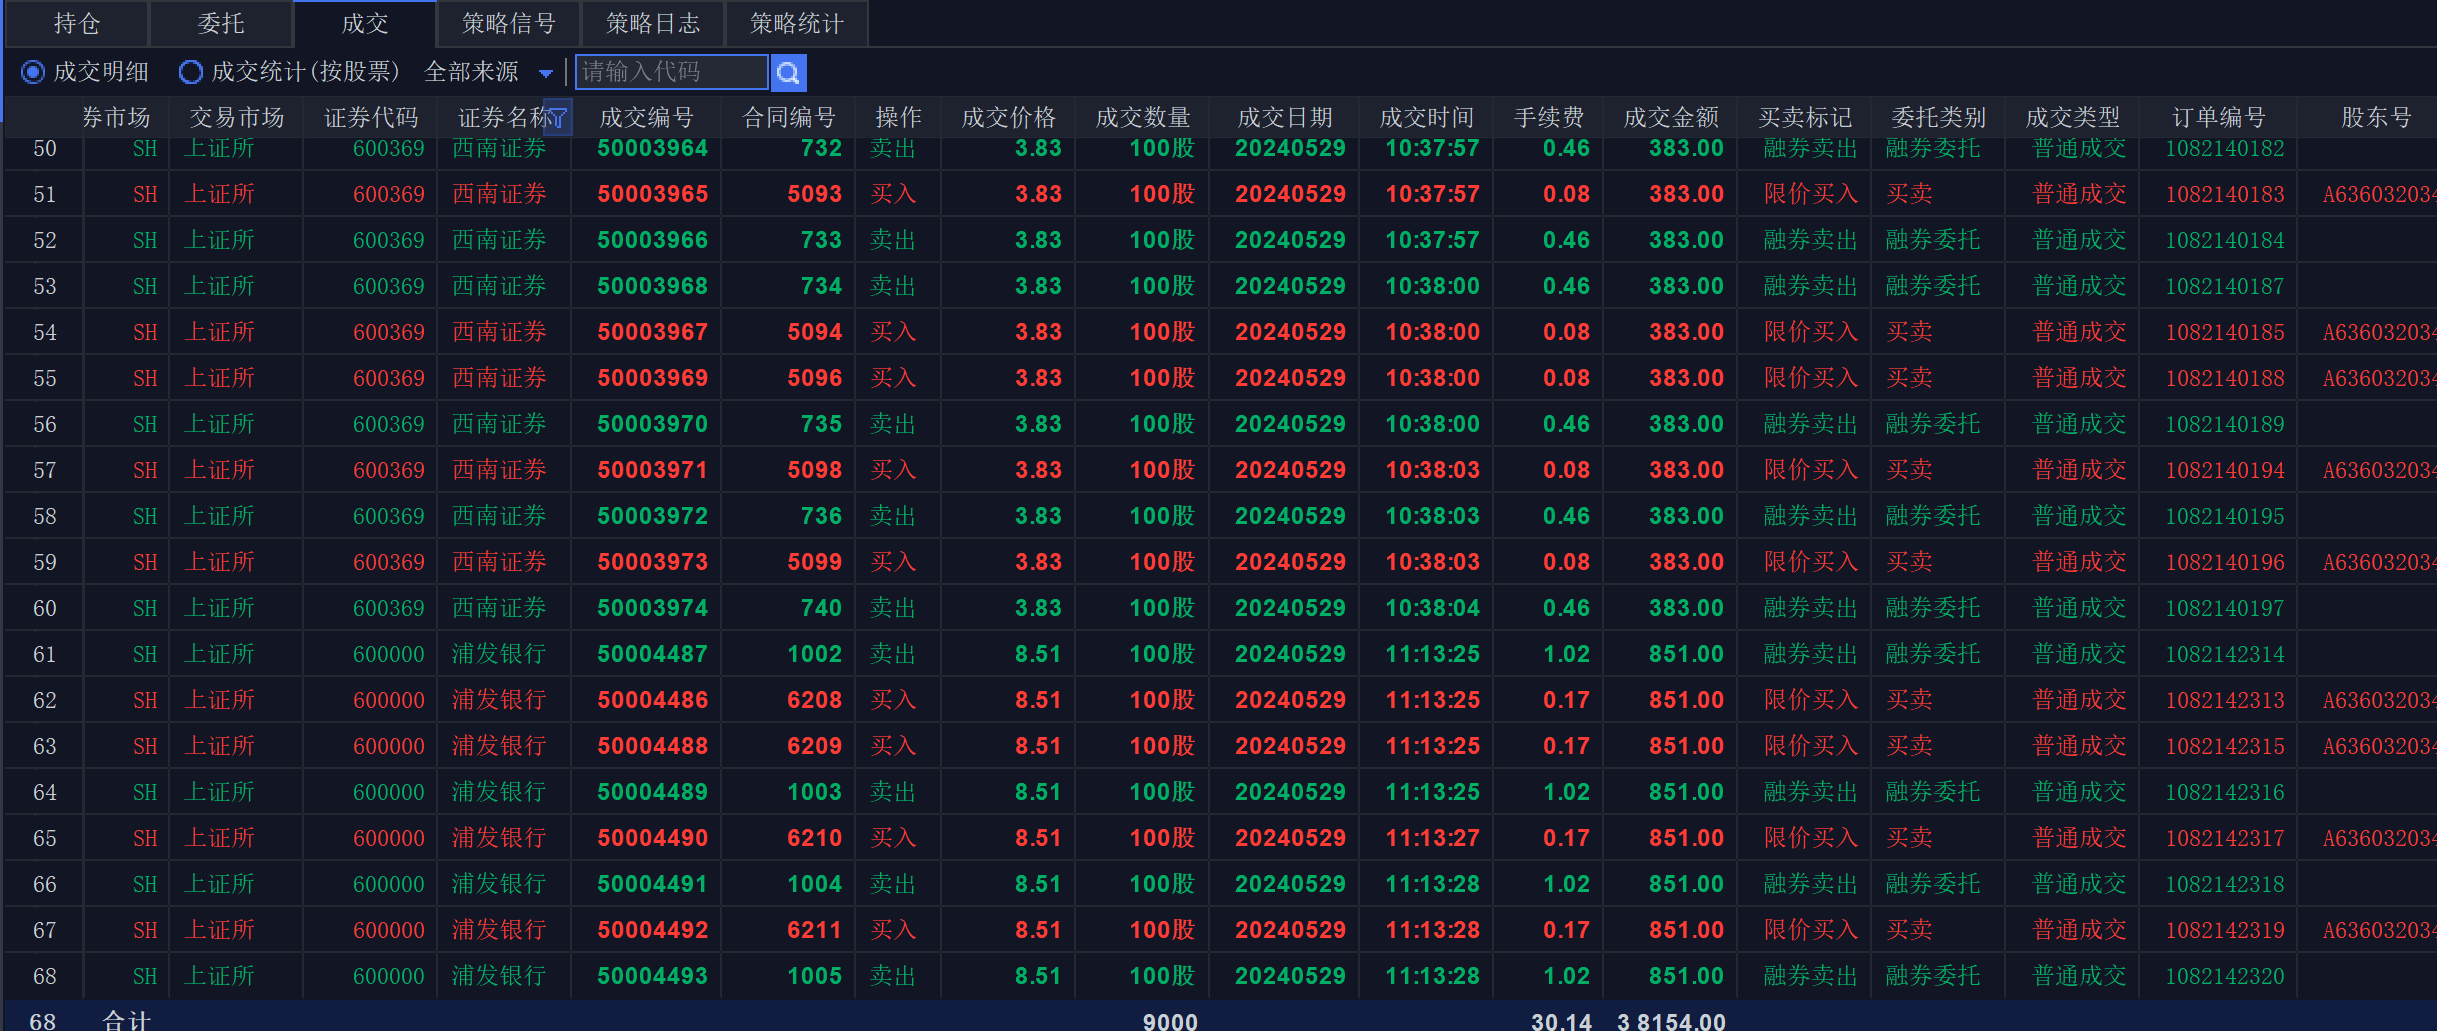
成交了多少量,就融券多少量。达到指标即可停止。
代写量化程序,可以关注公众号,后台联系。 价格比QMT官网低的多了。实战性选手,选过N多QMT,ptrade实盘代码。

QMT实时获取涨停股,筛选流通盘大于X的股票
QMT • 李魔佛 发表了文章 • 0 个评论 • 4946 次浏览 • 2024-02-07 18:28
直接上代码:# coding:gbk
import time
class G():
pass
g = G()
def init(ContextInfo):
g.hsa = [item for item in ContextInfo.get_stock_list_in_sector('沪深A股') if not item.endswith('BJ')]
g.vol_dict = {}
for stock in g.hsa:
g.vol_dict[stock] = ContextInfo.get_last_volume(stock)
ContextInfo.run_time("execution", "1nSecond", "2019-10-14 13:20:00")
def execution(ContextInfo):
t0 = time.time()
full_tick = ContextInfo.get_full_tick(g.hsa)
total_market_value = 0
total_ratio = 0
count = 0
for stock in g.hsa:
if full_tick[stock]['lastClose'] == 0:
continue
ratio = full_tick[stock]['lastPrice'] / full_tick[stock]['lastClose'] - 1
rise_price = round(full_tick[stock]['lastClose'] * 1.2, 2) if stock[0] == '3' or stock[:3] == '688' else round(
full_tick[stock]['lastClose'] * 1.1, 2)
# 如果要打印涨停品种
if abs(full_tick[stock]['lastPrice'] - rise_price) <0.01:
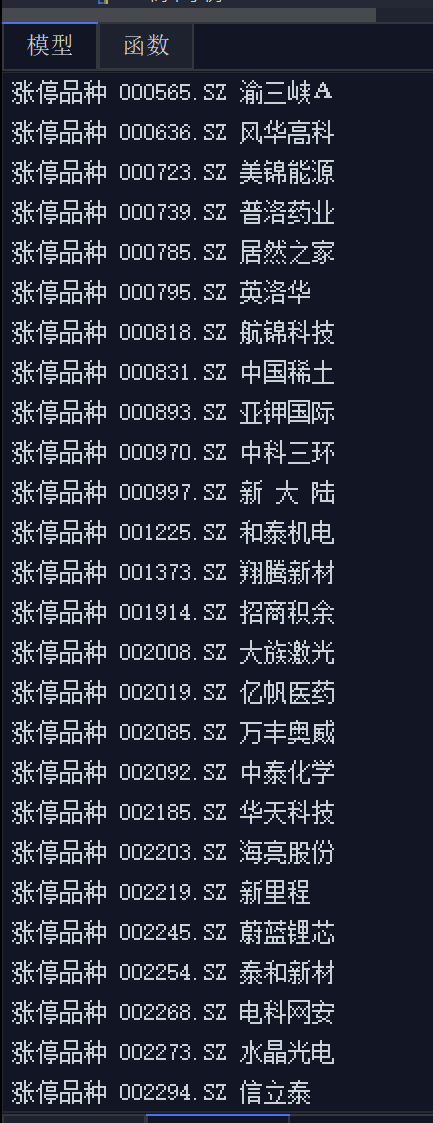
print(f"涨停股票 {stock} {ContextInfo.get_stock_name(stock)}")
market_value = full_tick[stock]['lastPrice'] * g.vol_dict[stock]
total_ratio += ratio * market_value
total_market_value += market_value
count += 1
# print(count)
total_ratio /= total_market_value
total_ratio *= 100
print(f'A股加权涨幅 {round(total_ratio, 2)}% 函数运行耗时{round(time.time() - t0, 5)}秒')
欢迎关注公众号:
可转债量化分析 查看全部
直接上代码:
# coding:gbk

import time


class G():

    pass


g = G()


def init(ContextInfo):

    g.hsa = [item for item in ContextInfo.get_stock_list_in_sector('沪深A股') if not item.endswith('BJ')]

    g.vol_dict = {}

    for stock in g.hsa:

        g.vol_dict[stock] = ContextInfo.get_last_volume(stock)

    ContextInfo.run_time("execution", "1nSecond", "2019-10-14 13:20:00")


def execution(ContextInfo):

    t0 = time.time()

    full_tick = ContextInfo.get_full_tick(g.hsa)

    total_market_value = 0

    total_ratio = 0

    count = 0

    for stock in g.hsa:

        if full_tick[stock]['lastClose'] == 0:

            continue

        ratio = full_tick[stock]['lastPrice'] / full_tick[stock]['lastClose'] - 1

        rise_price = round(full_tick[stock]['lastClose'] * 1.2, 2) if stock[0] == '3' or stock[:3] == '688' else round(

            full_tick[stock]['lastClose'] * 1.1, 2)

        # 如果要打印涨停品种

        if abs(full_tick[stock]['lastPrice'] - rise_price) <0.01:

            print(f"涨停股票 {stock} {ContextInfo.get_stock_name(stock)}")


        market_value = full_tick[stock]['lastPrice'] * g.vol_dict[stock]

        total_ratio += ratio * market_value

        total_market_value += market_value

        count += 1

    # print(count)

    total_ratio /= total_market_value

    total_ratio *= 100

    print(f'A股加权涨幅 {round(total_ratio, 2)}% 函数运行耗时{round(time.time() - t0, 5)}秒')
欢迎关注公众号:
可转债量化分析
QMT | Ptrade 量化策略代写服务
量化交易 • 李魔佛 发表了文章 • 0 个评论 • 5376 次浏览 • 2023-11-01 10:43
多年交易经验,量化交易与开发经验。所以很多策略,其实用户大体描述,就知道要注意哪些地方,会提出一些建议,用户要注意,需不需要添加一些判读条件等等。(当然,策略的具体参数都是设置可以调节的,你不需要把实际的参数告诉我,代码给你后,你自己运行策略的时候把你策略的真正参数填上去就好了。)
有偿,收费,价格美丽。根据策略实际的复杂程度与预估的工时,收费。(不根据代码数量,因为我写代码很精简)
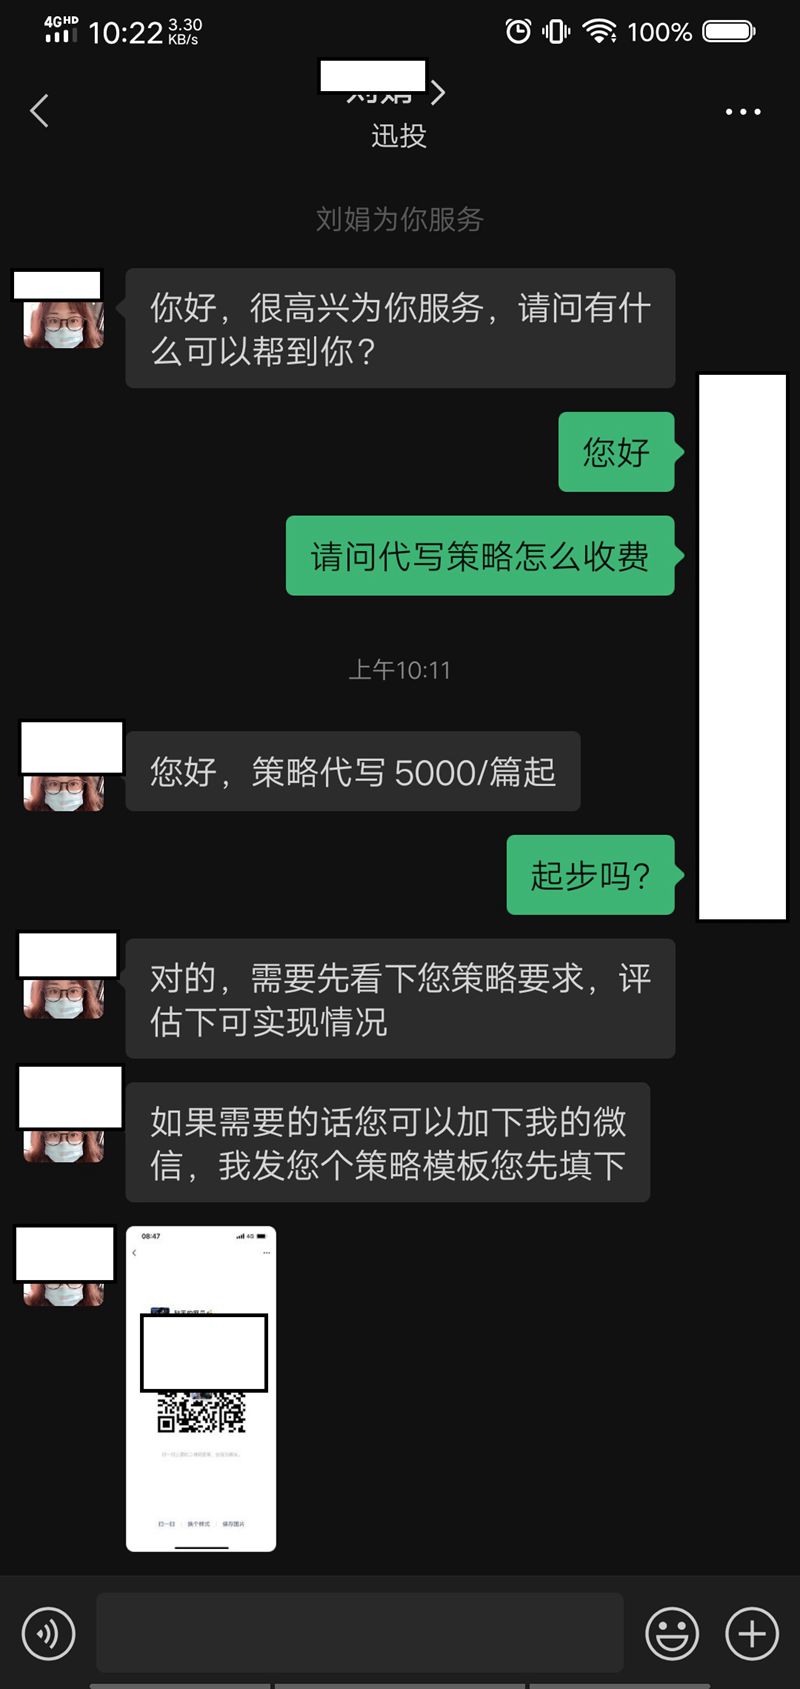
我也帮你们咨询过了迅投的客服。 因为他们官网也有提供策略代写服务。他们是不问你策略,直接是5000起步哦。然后根据策略,在5000的基础上不断加。
咨询完,我都感觉我自己以前的报价太低了,呜。
PS: 之前还有迅投的前员工私底下接单写策略,然后到我的星球里面白嫖我的代码,调用我接口数据,被我发现后举报到星球的。后面那个客户发现代码里面藏有我的公众号信息哈,找到我让我修改接口数据哈。
需要的代写策略的盆友,可以关注公众号,在菜单栏那里的“代写量化程序”或者 后台回复:策略代写,获取联系方式哦
扫码关注公众号:
查看全部
迅投的QMT和恒生电子的Ptrade, 还有掘金, 量化策略编程, 实盘和回测都行。只要你的需求明确,白纸黑字描述清楚,都可以做。股票,ETF,可转债都行。
多年交易经验,量化交易与开发经验。所以很多策略,其实用户大体描述,就知道要注意哪些地方,会提出一些建议,用户要注意,需不需要添加一些判读条件等等。(当然,策略的具体参数都是设置可以调节的,你不需要把实际的参数告诉我,代码给你后,你自己运行策略的时候把你策略的真正参数填上去就好了。)
有偿,收费,价格美丽。根据策略实际的复杂程度与预估的工时,收费。(不根据代码数量,因为我写代码很精简)
我也帮你们咨询过了迅投的客服。 因为他们官网也有提供策略代写服务。他们是不问你策略,直接是5000起步哦。然后根据策略,在5000的基础上不断加。
咨询完,我都感觉我自己以前的报价太低了,呜。
PS: 之前还有迅投的前员工私底下接单写策略,然后到我的星球里面白嫖我的代码,调用我接口数据,被我发现后举报到星球的。后面那个客户发现代码里面藏有我的公众号信息哈,找到我让我修改接口数据哈。
需要的代写策略的盆友,可以关注公众号,在菜单栏那里的“代写量化程序”或者 后台回复:策略代写,获取联系方式哦
扫码关注公众号:
小市值轮动-量化交易-程序化交易-Ptrade实盘
Ptrade • 李魔佛 发表了文章 • 0 个评论 • 5092 次浏览 • 2023-10-07 14:14
当前策略持有30只。
点击查看大图
点击查看大图
基于股票的策略不敢多买,属于试验阶段,后期仍然会不断根据市场调仓; 主仓依然在可转债。
公众号:可转债量化分析
如果需要策略代写,(ptrade、qmt,其他量化平台)
可以公众号后台回复:
策略代写
查看全部
当前策略持有30只。


基于股票的策略不敢多买,属于试验阶段,后期仍然会不断根据市场调仓; 主仓依然在可转债。
公众号:可转债量化分析
如果需要策略代写,(ptrade、qmt,其他量化平台)
可以公众号后台回复:
策略代写
ptrade qmt无法登录问题
量化交易 • 李魔佛 发表了文章 • 0 个评论 • 4984 次浏览 • 2023-08-08 14:44
实际上这是在周五晚上和周末出现的问题,这是计划内的维护。部分券商没有技术服务支持,用户可能连服务器日常维护服务通知都无法及时得到通知。
PS:其实,大部分券商基本也就那样,ptrade和qmt的技术支持基本等于0,不敢说全部,至少90%的情况是这样的。 以至于我自己维护了一个ptrade,qmt的技术群(审核才可以加),日常有空就在里面解决群友的问题。基本都是些基础问题,部分可能是券商数据问题,大部分是用户的代码问题。 查看全部
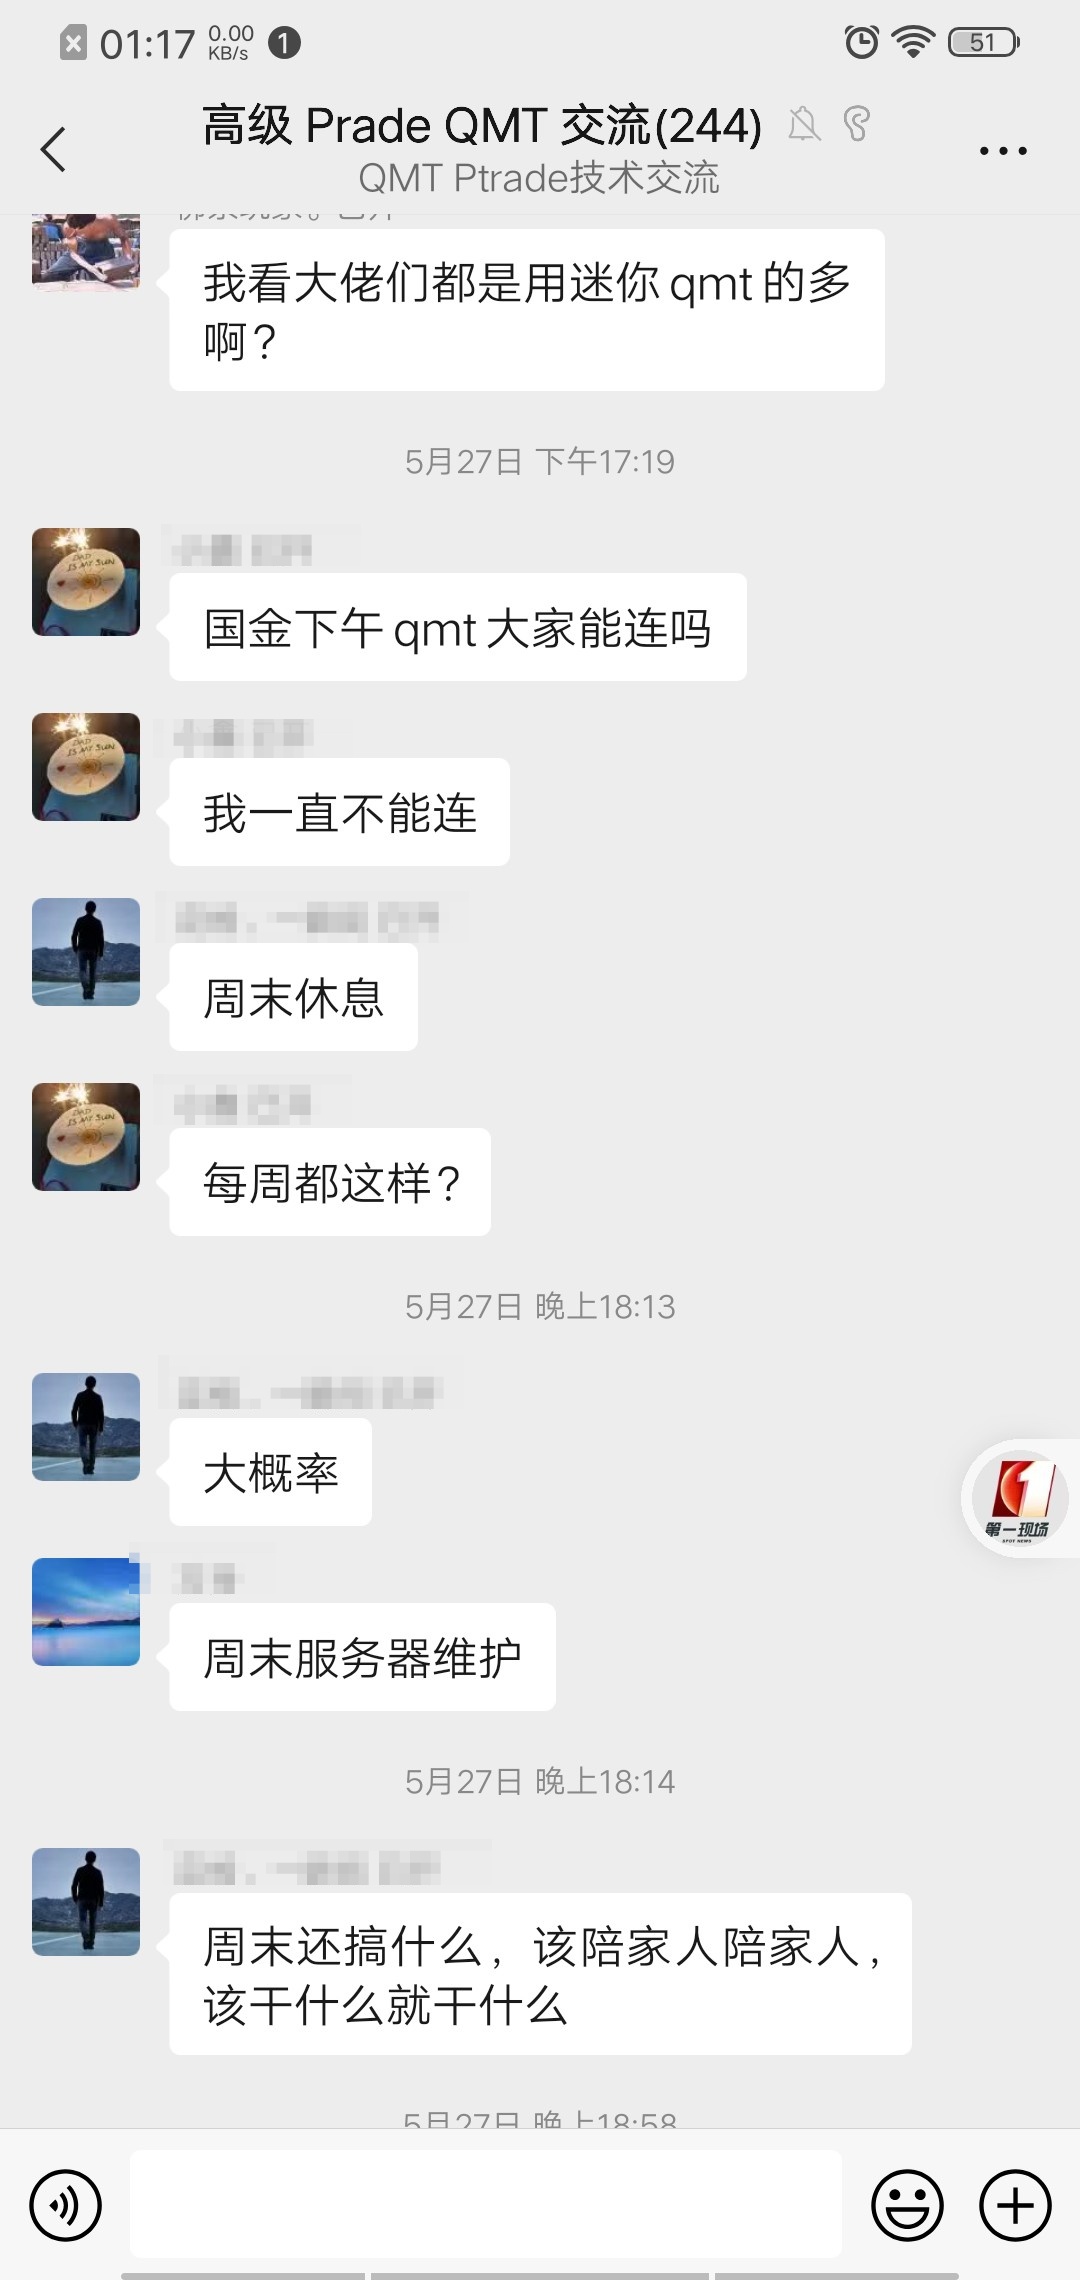
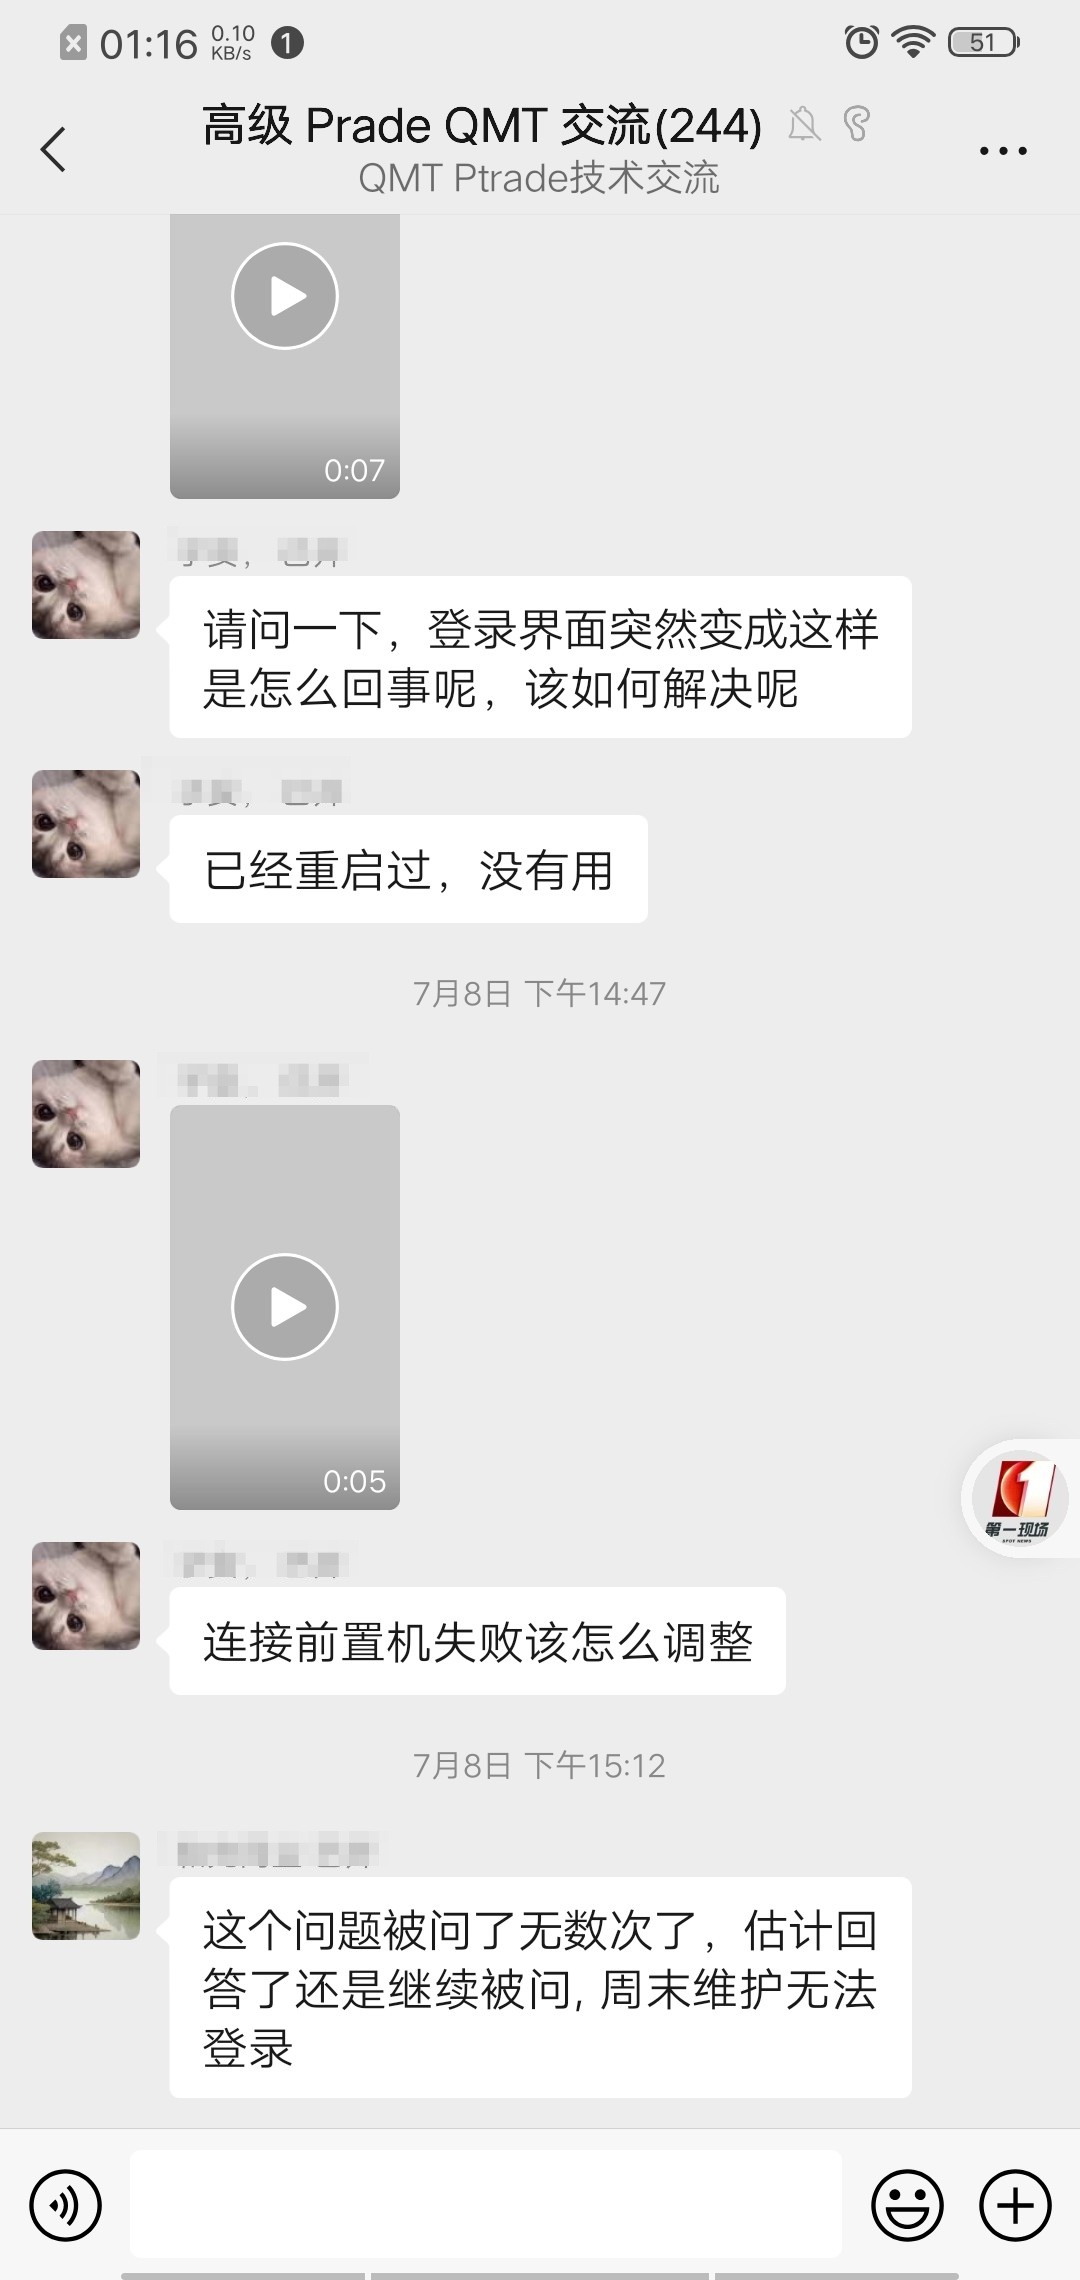
实际上这是在周五晚上和周末出现的问题,这是计划内的维护。部分券商没有技术服务支持,用户可能连服务器日常维护服务通知都无法及时得到通知。
PS:其实,大部分券商基本也就那样,ptrade和qmt的技术支持基本等于0,不敢说全部,至少90%的情况是这样的。 以至于我自己维护了一个ptrade,qmt的技术群(审核才可以加),日常有空就在里面解决群友的问题。基本都是些基础问题,部分可能是券商数据问题,大部分是用户的代码问题。
ptrade批量获取股票的昨天的收盘价,转为字典json【一】
Ptrade • 李魔佛 发表了文章 • 0 个评论 • 5655 次浏览 • 2023-07-17 19:50
ptrade接口文档:https://ptradeapi.com
笔者这里接写几个最简单的方式,供读者朋友参考。
下面代码适用于实盘,回测。
code_list = ['113578.SS','123014.SZ'] # 股票池,这里可以填几千个股票也没问题的

zz_df_price = get_price(code_list, start_date=None, end_date=None, frequency='1d', fields='close', fq=None, count=1)

yesterday_price_dict = zz_df_price.iloc[0].to_json()
讲解:
1.
code_list = ['113578.SS','123014.SZ'] # 股票池,这里可以填几千个股票也没问题的,比如你可以先拿沪深300指数的成分股,然后传入这个函数。
2.
zz_df_price = get_price(code_list, start_date=None, end_date=None, frequency='1d', fields='close', fq=None, count=1)
get_price: 获取历史数据。 这里不用get_history,因为这个函数太多bug了,主要是券商数据可能是缺的。拿历史数据我基本不敢用get_history。
因为我拿昨天的收盘价,所以我就不指定日期,只用count=1,获取1条数据,因为数据是从最新开始的,那么这一条数据肯定是上一个交易日的。
正常情况返回的数据是一个Pannel,三维的。不过因为filed=‘close',单个字段,特殊情况,这里返回的是一个dataframe
输出:
zz_df_price.iloc[0].to_json()
index      113578.SS	123014.SZ

2023-07-14	93.036	 118.36
所以接下来要做的是,获取dataframe的第一行数据,直接转为json
得到:
'{"113578.SS":93.036,"123014.SZ":118.36}'
更多技术支持与解答,欢迎加入星球。
查看全部
ptrade接口文档:https://ptradeapi.com
笔者这里接写几个最简单的方式,供读者朋友参考。
下面代码适用于实盘,回测。
code_list = ['113578.SS','123014.SZ'] # 股票池,这里可以填几千个股票也没问题的
zz_df_price = get_price(code_list, start_date=None, end_date=None, frequency='1d', fields='close', fq=None, count=1)
yesterday_price_dict = zz_df_price.iloc[0].to_json()
讲解:
1.
code_list = ['113578.SS','123014.SZ'] # 股票池,这里可以填几千个股票也没问题的,比如你可以先拿沪深300指数的成分股,然后传入这个函数。
2.
zz_df_price = get_price(code_list, start_date=None, end_date=None, frequency='1d', fields='close', fq=None, count=1)
get_price: 获取历史数据。 这里不用get_history,因为这个函数太多bug了,主要是券商数据可能是缺的。拿历史数据我基本不敢用get_history。
因为我拿昨天的收盘价,所以我就不指定日期,只用count=1,获取1条数据,因为数据是从最新开始的,那么这一条数据肯定是上一个交易日的。
正常情况返回的数据是一个Pannel,三维的。不过因为filed=‘close',单个字段,特殊情况,这里返回的是一个dataframe

输出:
zz_df_price.iloc[0].to_json()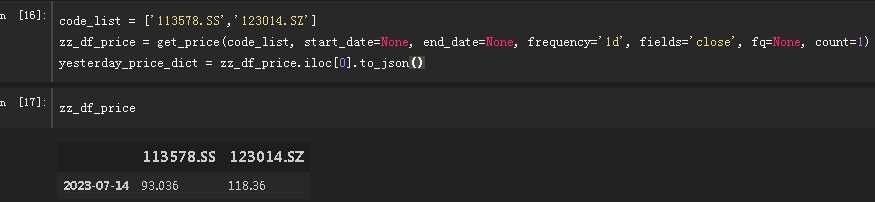
index 113578.SS 123014.SZ
2023-07-14 93.036 118.36
所以接下来要做的是,获取dataframe的第一行数据,直接转为json
得到:
'{"113578.SS":93.036,"123014.SZ":118.36}'
更多技术支持与解答,欢迎加入星球。
目前支持量化接口的万一免五的券商有哪些?
量化交易-Ptrade-QMT • 李魔佛 发表了文章 • 0 个评论 • 8393 次浏览 • 2023-07-04 22:52
其中能够股票免五的有国金证券,国盛证券,国信证券,安信证券。
其中,国金证券,国盛证券支持QMT、MiniQMT、Ptrade。
国信证券,安信证券支持QMT。
东莞证券支持Ptrade
可转债默认免五。
开户后可加入量化技术交流群,可获得编程技术指导。
【提问者需要把问题描述清楚即可,PS: 有些人动不动就说:“Ptrade不行呀”,“QMT垃圾呀”,结果让他贴代码上来瞅瞅,是他本身代码写的拉垮,目前贴出来的已知的问题,90%是个人代码问题。】
扫码添加微信咨询开户:
查看全部
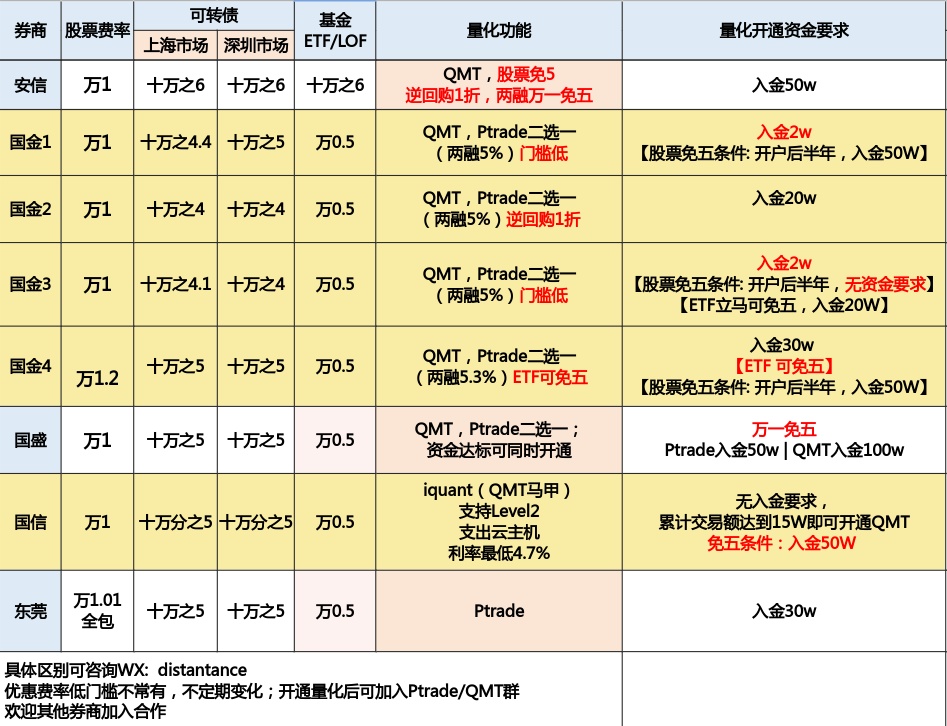
其中能够股票免五的有国金证券,国盛证券,国信证券,安信证券。
其中,国金证券,国盛证券支持QMT、MiniQMT、Ptrade。
国信证券,安信证券支持QMT。
东莞证券支持Ptrade
可转债默认免五。
开户后可加入量化技术交流群,可获得编程技术指导。
【提问者需要把问题描述清楚即可,PS: 有些人动不动就说:“Ptrade不行呀”,“QMT垃圾呀”,结果让他贴代码上来瞅瞅,是他本身代码写的拉垮,目前贴出来的已知的问题,90%是个人代码问题。】
扫码添加微信咨询开户:

Ptrade/QMT 可转债转股操作 python代码
量化交易 • 李魔佛 发表了文章 • 0 个评论 • 5592 次浏览 • 2023-06-19 18:14
而这个转股操作是要在交易时间,也就是盘中时间下一个债转股的命令,然后盘后交易所会更会你盘中下的转股指令,将对应的可转债转为对应的股票,这是,持仓里面的可转债会消失,变成该可转债对应的正股。
(当然这是在全部转股的前提下的情况,也有可能有部分人转债只转一部分,这样持仓里面还仍然会有部分可转债没有被转为股票)
那么在Ptrade和QMT里面,如何调用API接口进行可转债转股呢?
Ptrade:
def initialize(context):

    g.security = "600570.SS"

    set_universe(g.security)


def before_trading_start(context, data):

    g.count = 0


def handle_data(context, data):

    if g.count == 0:

        # 对持仓内的贝斯进行转股操作

        debt_to_stock_order("123075.SZ", -1000)

        g.count += 1

    # 查看委托状态

    log.info(get_orders())

    g.count += 1
主要是上面的函数,
debt_to_stock_order 传入可转债代码和转股的数量,注意数量用加一个负号。
QMT可转债转股操作
#coding:gbk

c = True

account = '11111111' # 个人账户

def init(ContextInfo):

    pass


def handlebar(ContextInfo):

	if not ContextInfo.is_last_bar():

		#历史k线不应该发出实盘信号 跳过

		return


    if c:

        passorder(80,1101,account,s,5,0,-100,'1',2,'tzbz',ContextInfo)

        c=False
passorder 里面的 80是 普通账户可转债转股
更多Ptrade,qmt知识,可以关注公众号
查看全部
而这个转股操作是要在交易时间,也就是盘中时间下一个债转股的命令,然后盘后交易所会更会你盘中下的转股指令,将对应的可转债转为对应的股票,这是,持仓里面的可转债会消失,变成该可转债对应的正股。
(当然这是在全部转股的前提下的情况,也有可能有部分人转债只转一部分,这样持仓里面还仍然会有部分可转债没有被转为股票)
那么在Ptrade和QMT里面,如何调用API接口进行可转债转股呢?
Ptrade:
def initialize(context):
g.security = "600570.SS"
set_universe(g.security)
def before_trading_start(context, data):
g.count = 0
def handle_data(context, data):
if g.count == 0:
# 对持仓内的贝斯进行转股操作
debt_to_stock_order("123075.SZ", -1000)
g.count += 1
# 查看委托状态
log.info(get_orders())
g.count += 1
主要是上面的函数,
debt_to_stock_order 传入可转债代码和转股的数量,注意数量用加一个负号。
QMT可转债转股操作
#coding:gbk
c = True
account = '11111111' # 个人账户
def init(ContextInfo):
pass
def handlebar(ContextInfo):
if not ContextInfo.is_last_bar():
#历史k线不应该发出实盘信号 跳过
return
if c:
passorder(80,1101,account,s,5,0,-100,'1',2,'tzbz',ContextInfo)
c=False
passorder 里面的 80是 普通账户可转债转股
更多Ptrade,qmt知识,可以关注公众号
国金证券QMT量化新人培训教程
QMT • 李魔佛 发表了文章 • 0 个评论 • 10723 次浏览 • 2023-05-29 00:37
视频已经整理放到B站:
https://space.bilibili.com/73827743/channel/seriesdetail?sid=3326385&ctype=0
视频目录:
量化新人用QMT+chat GPT快速上手量化策略(一)QMT基础介绍


量化新人用QMT+chat GPT快速上手量化策略(二)QMT均线盘后选股


量化新人用QMT+chat GPT快速上手量化策略(三)一个基本的回测策略代码


量化新人用QMT+chat GPT快速上手量化策略(四) QMT运行一个策略的整体流程


量化新人用QMT+chat GPT快速上手量化策略(五)  获取股票数据


量化新人用QMT+chat GPT快速上手量化策略(六) tablib计算指标


量化新人用QMT+chat GPT快速上手量化策略(七) 下单代码编写
欢迎观看并提出疑问。
公众号:可转债量化分析 查看全部
视频已经整理放到B站:
https://space.bilibili.com/73827743/channel/seriesdetail?sid=3326385&ctype=0
视频目录:
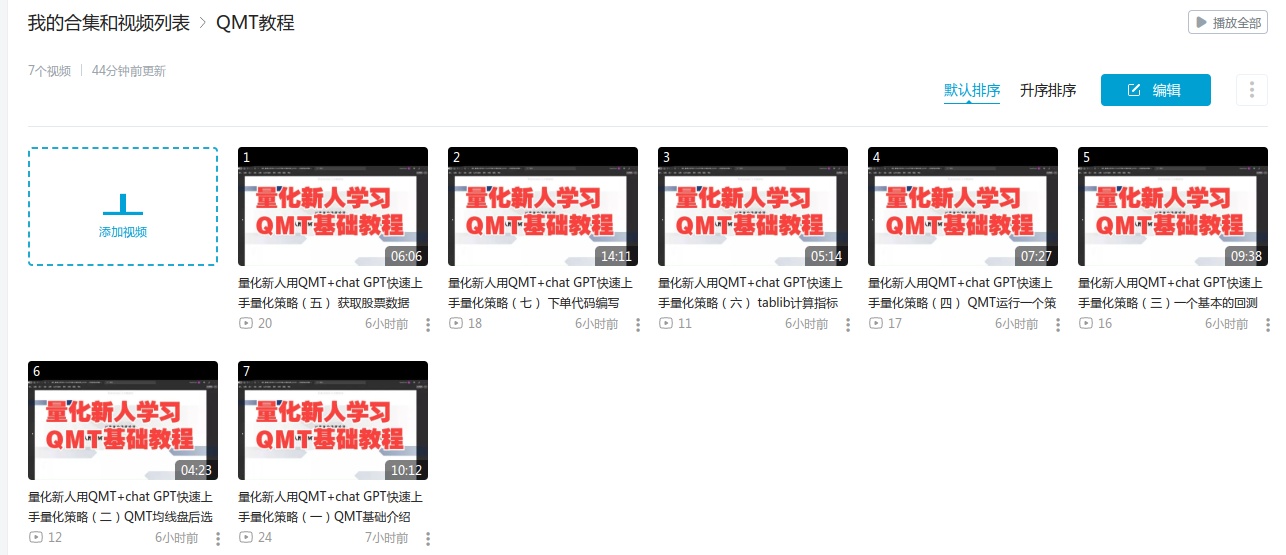
量化新人用QMT+chat GPT快速上手量化策略(一)QMT基础介绍
量化新人用QMT+chat GPT快速上手量化策略(二)QMT均线盘后选股
量化新人用QMT+chat GPT快速上手量化策略(三)一个基本的回测策略代码
量化新人用QMT+chat GPT快速上手量化策略(四) QMT运行一个策略的整体流程
量化新人用QMT+chat GPT快速上手量化策略(五) 获取股票数据
量化新人用QMT+chat GPT快速上手量化策略(六) tablib计算指标
量化新人用QMT+chat GPT快速上手量化策略(七) 下单代码编写
欢迎观看并提出疑问。
公众号:可转债量化分析
用户问的比较多的关于ptrade基础问题
Ptrade • 李魔佛 发表了文章 • 0 个评论 • 6538 次浏览 • 2023-05-04 01:19
1. 国金的Ptrade 实盘交易客户端是无法进行回测的,在任何时间段;
而模拟客户端可以,可以找自己的经理申请一个Ptrade模拟客户端账户;
2. 国盛的Ptrade实盘交易客户端仅在交易时间无法回测,但非交易时间可以回测;
主要是因为实盘回测和交易在同一个服务器,回测占用过多资源会影响实盘交易;模拟客户端没有这个问题;
任何时间段均可以回测; (之前某个券商的ptrade实盘服务器,因为某个用户开了40多个回测策略,一直在后台运行,而且是关于运算密集型的,导致实盘交易的程序也崩溃了)
3. 国金Ptrade无法回测星球上面的可转债实盘代码,实盘代码是基于当前的实时数据,用来进行回测没有意义,因为获取不到可转债的历史数据(溢价率,规模等),只有历史的价格数据;
4. 国金Ptrade无法使用星球上的可转债代码进行实盘,因为无法访问外网,无法访问我部署的接口数据; 而国盛的Ptrade可以;如果国金Ptrade需要实盘交易可转债,需要手工上传一些基础数据,Ptrade提供上传功能,具体操作可查找星球相关文章;
5. 在共享的Ptrade模拟试用账户上,不要保留个人代码记录,跑完后记得删除,否则其他共有同一个账户的人可以进去修改复制你的策略和代码;如果是单独的个人模拟账户,则没有这个问题。
查看全部
1. 国金的Ptrade 实盘交易客户端是无法进行回测的,在任何时间段;
而模拟客户端可以,可以找自己的经理申请一个Ptrade模拟客户端账户;
2. 国盛的Ptrade实盘交易客户端仅在交易时间无法回测,但非交易时间可以回测;
主要是因为实盘回测和交易在同一个服务器,回测占用过多资源会影响实盘交易;模拟客户端没有这个问题;
任何时间段均可以回测; (之前某个券商的ptrade实盘服务器,因为某个用户开了40多个回测策略,一直在后台运行,而且是关于运算密集型的,导致实盘交易的程序也崩溃了)
3. 国金Ptrade无法回测星球上面的可转债实盘代码,实盘代码是基于当前的实时数据,用来进行回测没有意义,因为获取不到可转债的历史数据(溢价率,规模等),只有历史的价格数据;
4. 国金Ptrade无法使用星球上的可转债代码进行实盘,因为无法访问外网,无法访问我部署的接口数据; 而国盛的Ptrade可以;如果国金Ptrade需要实盘交易可转债,需要手工上传一些基础数据,Ptrade提供上传功能,具体操作可查找星球相关文章;
5. 在共享的Ptrade模拟试用账户上,不要保留个人代码记录,跑完后记得删除,否则其他共有同一个账户的人可以进去修改复制你的策略和代码;如果是单独的个人模拟账户,则没有这个问题。
本地CPU部署的stable diffusion webui 环境,本地不受限,还可以生成色图黄图
深度学习 • 马化云 发表了文章 • 0 个评论 • 8705 次浏览 • 2023-04-17 00:27
需要不断调节词汇(英语),打造你想要的人物设定
由于本地使用的词汇不限制,还能够生成细节丰富的黄图。(宅男福音)
提供一个语法给你们用用:prompt: beautiful, masterpiece, best quality, extremely detailed face, perfect lighting, (1girl, solo, 1boy, 1girl, NemoNelly, Slight penetration, lying, on back, spread legs:1.5), street, crowd, ((skinny)), ((puffy eyes)), brown hair, medium hair, cowboy shot, medium breasts, swept bangs, walking, outdoors, sunshine, light_rays, fantasy, rococo, hair_flower,low tied hair, smile, half-closed eyes, dating, (nude), nsfw, (heavy breathing:1.5), tears, crying, blush, wet, sweat, <lora:koreanDollLikeness_v15:0.4>, <lora:povImminentPenetration_ipv1:0>, <lora:breastinclassBetter_v14:0.1>
整体来说,现在的AI技术和效果就像跃迁了一个台阶。
查看全部
需要不断调节词汇(英语),打造你想要的人物设定
由于本地使用的词汇不限制,还能够生成细节丰富的黄图。(宅男福音)
提供一个语法给你们用用:
prompt: beautiful, masterpiece, best quality, extremely detailed face, perfect lighting, (1girl, solo, 1boy, 1girl, NemoNelly, Slight penetration, lying, on back, spread legs:1.5), street, crowd, ((skinny)), ((puffy eyes)), brown hair, medium hair, cowboy shot, medium breasts, swept bangs, walking, outdoors, sunshine, light_rays, fantasy, rococo, hair_flower,low tied hair, smile, half-closed eyes, dating, (nude), nsfw, (heavy breathing:1.5), tears, crying, blush, wet, sweat, <lora:koreanDollLikeness_v15:0.4>, <lora:povImminentPenetration_ipv1:0>, <lora:breastinclassBetter_v14:0.1>
整体来说,现在的AI技术和效果就像跃迁了一个台阶。

Ptrade QMT实盘策略记录 - 不定期更新
量化交易 • 李魔佛 发表了文章 • 0 个评论 • 4452 次浏览 • 2023-04-03 15:27
写出来的是已经实现且实盘稳定运行的;
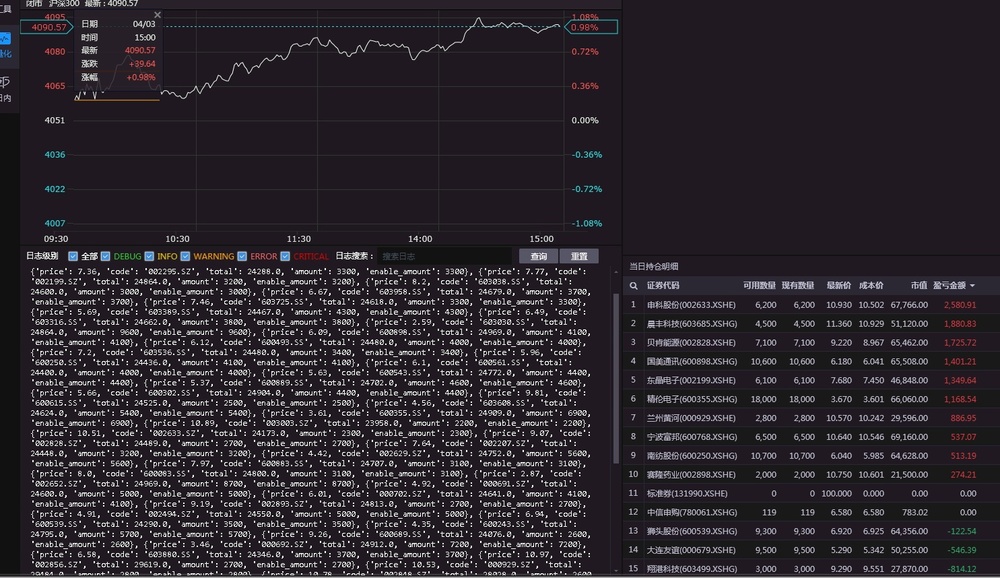
涨停板;依赖ptrade的高速行情自动配合手动;两融账户的股票日内做T,持有底仓;股票小市值轮动+多因子可转债多因子(有N个版本+不同的排除因子 组合)可转债日内高频股票趋势动量ETF轮动套利脉冲卖出扫描
纯粹自己做的记录,便于自己平时复盘。
有兴趣的朋友可以关注公众号交流。 查看全部
写出来的是已经实现且实盘稳定运行的;
- 涨停板;依赖ptrade的高速行情自动配合手动;
- 两融账户的股票日内做T,持有底仓;
- 股票小市值轮动+多因子
- 可转债多因子(有N个版本+不同的排除因子 组合)
- 可转债日内高频
- 股票趋势动量
- ETF轮动套利
- 脉冲卖出扫描
纯粹自己做的记录,便于自己平时复盘。
有兴趣的朋友可以关注公众号交流。
Ptrade担保品买入卖出
Ptrade • 李魔佛 发表了文章 • 0 个评论 • 3262 次浏览 • 2023-03-31 01:31
实际上是买卖股票,但在信用账户上,用只有资金买卖股票。
ptrade支持两融操作。
比如下面的示例代告诉我们,担保品买入股票的3个不同参数的效果:def initialize(context):
g.security = '600570.SS'
set_universe(g.security)
def handle_data(context, data):
# 以系统最新价委托
margin_trade(g.security, 100)
# 以72块价格下一个限价单
margin_trade(g.security, 100, limit_price=72)
# 以最优五档即时成交剩余撤销委托
margin_trade(g.security, 200, market_type=4) security:股票代码(str);
amount:交易数量,正数表示买入,负数表示卖出(int);
limit_price:买卖限价(float);
market_type:市价委托类型,上证非科创板股票支持参数1、4,上证科创板股票支持参数0、1、2、4,深证股票支持参数0、2、3、4、5(int);
0:对手方最优价格;
1:最优五档即时成交剩余转限价;
2:本方最优价格;
3:即时成交剩余撤销;
4:最优五档即时成交剩余撤销;
5:全额成交或撤单; 查看全部
担保品卖出指的是融资融券交易当中,用自有资金进行买卖的行为
实际上是买卖股票,但在信用账户上,用只有资金买卖股票。
ptrade支持两融操作。
比如下面的示例代告诉我们,担保品买入股票的3个不同参数的效果:
def initialize(context):

    g.security = '600570.SS'

    set_universe(g.security)


def handle_data(context, data):

    # 以系统最新价委托

    margin_trade(g.security, 100)

    # 以72块价格下一个限价单

    margin_trade(g.security, 100, limit_price=72)

    # 以最优五档即时成交剩余撤销委托

    margin_trade(g.security, 200, market_type=4)
security:股票代码(str);


amount:交易数量,正数表示买入,负数表示卖出(int);


limit_price:买卖限价(float);


market_type:市价委托类型,上证非科创板股票支持参数1、4,上证科创板股票支持参数0、1、2、4,深证股票支持参数0、2、3、4、5(int);


0:对手方最优价格;

1:最优五档即时成交剩余转限价;

2:本方最优价格;

3:即时成交剩余撤销;

4:最优五档即时成交剩余撤销;

5:全额成交或撤单;
qmt 可转债 双低(阈值)轮动 实盘代码
QMT • 李魔佛 发表了文章 • 0 个评论 • 4822 次浏览 • 2023-02-26 15:18
用已有的ptrade的代码,然后部分获取行情和交易接口按照qmt的接口文档(http://qmt.ptradeapi.com )重写,就给了一版。(对,很早以前就有一版ptrade的转债双低的了)
无论是qmt还是ptrade,都只是一个工具,用熟悉了,都无所哪个好哪个不好。
完整代码在个人星球。
觉得之前星球太便宜了,不仅给了代码,还部署了接口免费使用,通过接口获取可转债的实时数据,强赎天数,规模,溢价率,评级等等一系列数据。 而且随着时间的推移,里面积累的数据,代码也越来越多,感觉这样对前面进去并不断续费的星友有点公平,尽管以后他们续费都直接打折扣。所以还是按照一些大v运营的意见,逐年涨价策略。
越往后的朋友,因为前面积累的内容越多,因此价格也随之增长。
当然有能力可以自己写接口,部署,实盘,获取三方数据的大v,就没必要加了。
查看全部
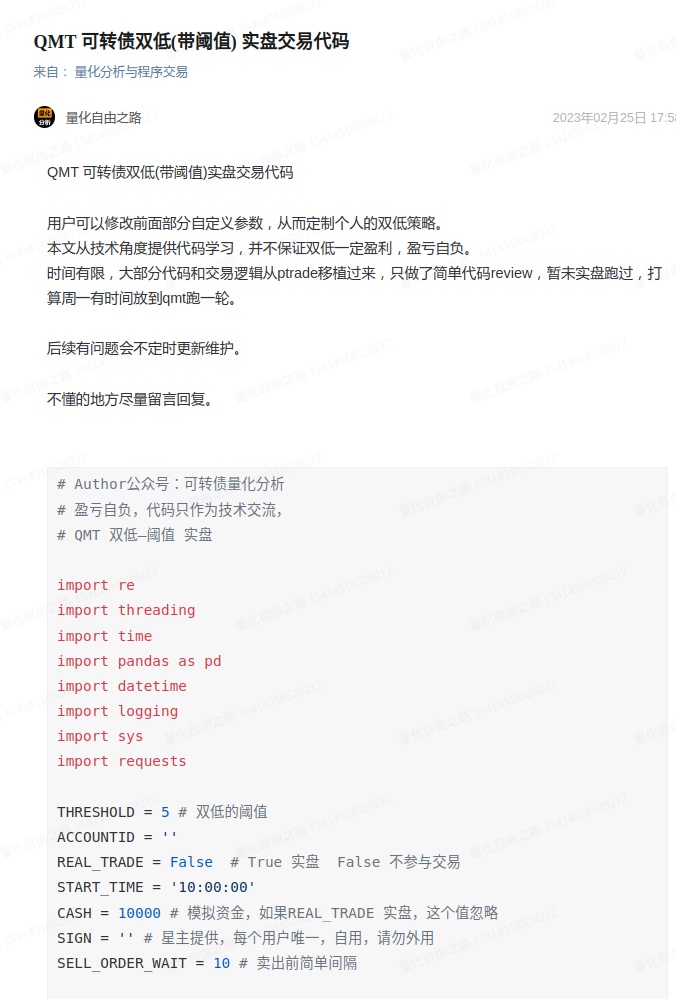
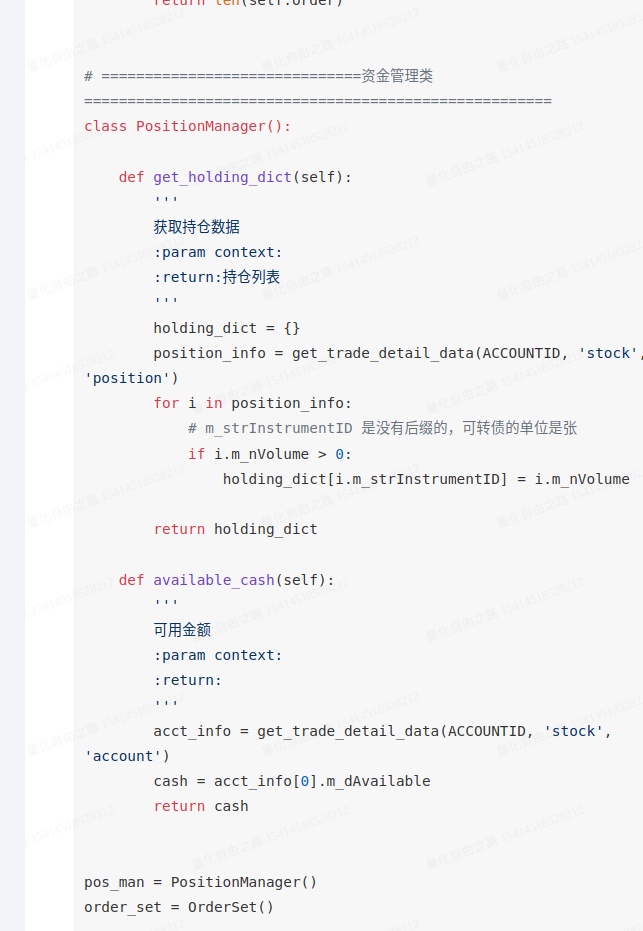
用已有的ptrade的代码,然后部分获取行情和交易接口按照qmt的接口文档(http://qmt.ptradeapi.com )重写,就给了一版。(对,很早以前就有一版ptrade的转债双低的了)
无论是qmt还是ptrade,都只是一个工具,用熟悉了,都无所哪个好哪个不好。
完整代码在个人星球。
觉得之前星球太便宜了,不仅给了代码,还部署了接口免费使用,通过接口获取可转债的实时数据,强赎天数,规模,溢价率,评级等等一系列数据。 而且随着时间的推移,里面积累的数据,代码也越来越多,感觉这样对前面进去并不断续费的星友有点公平,尽管以后他们续费都直接打折扣。所以还是按照一些大v运营的意见,逐年涨价策略。
越往后的朋友,因为前面积累的内容越多,因此价格也随之增长。
当然有能力可以自己写接口,部署,实盘,获取三方数据的大v,就没必要加了。
qmt iquant最新接口文档
QMT • 李魔佛 发表了文章 • 0 个评论 • 3526 次浏览 • 2023-02-19 15:16
http://qmt.ptradeapi.com
除了官方的接口文档,还加入了一些个人平时编写的写法与回测,实盘代码。 不定期更新。
欢迎关注收藏。 查看全部
http://qmt.ptradeapi.com
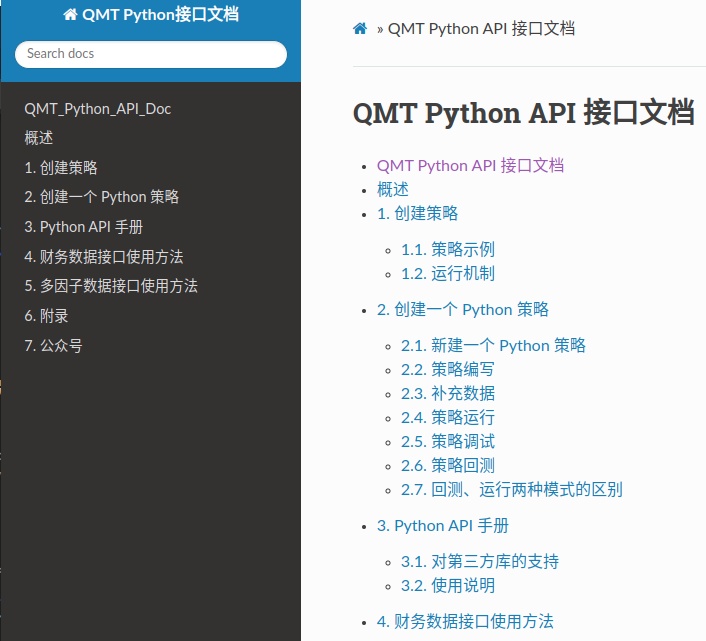
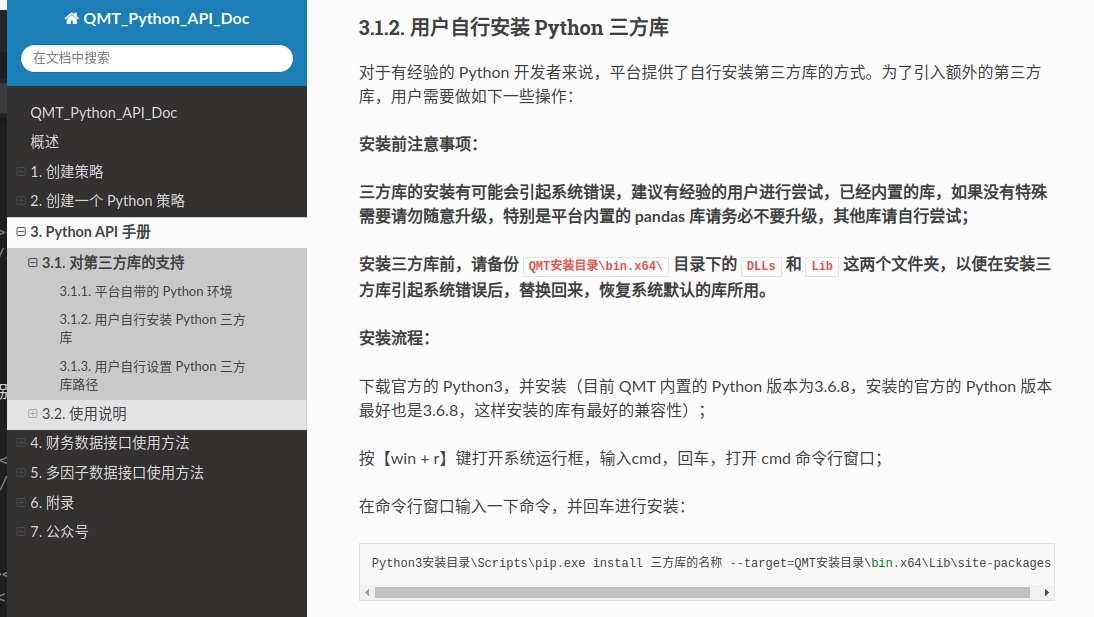
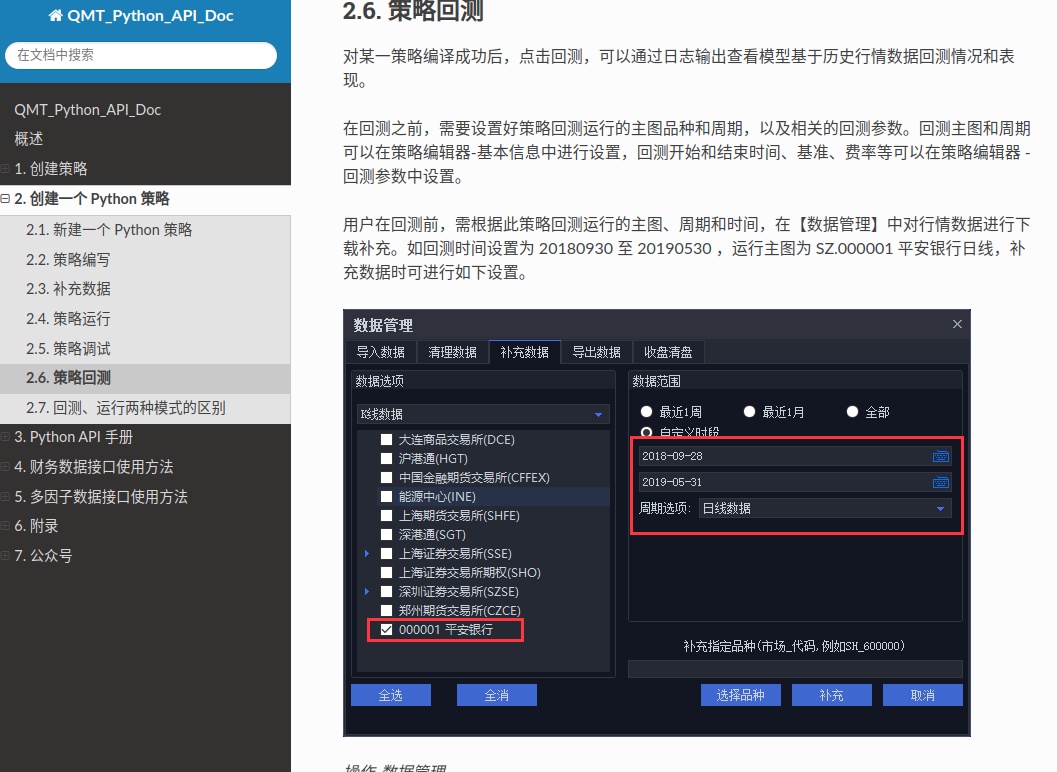
除了官方的接口文档,还加入了一些个人平时编写的写法与回测,实盘代码。 不定期更新。
欢迎关注收藏。
迅投qmt入门教程(一)
QMT • 李魔佛 发表了文章 • 0 个评论 • 26674 次浏览 • 2023-02-06 19:43
1. 准备:
首先得开一个支持